La campaña 2025/26 confirma que una oferta récord no siempre implica una bajada de precios. La salida comercial de California se sostuvo por una demanda exterior resistente, nuevas rutas de comercio y una menor disponibilidad de Turquía e Irán.
En Pistacho Pro seguimos la evolución de California porque continúa siendo una referencia decisiva en el mercado internacional del pistacho. No porque su cotización pueda trasladarse automáticamente a España, sino porque su volumen, sus exportaciones y su capacidad para atender determinados destinos condicionan el equilibrio global entre oferta y demanda.
La campaña 2025/26 deja un dato llamativo: California recibió el mayor volumen de pistacho de su historia y, aun así, mantuvo un ritmo elevado de ventas mientras la cotización de referencia subía hasta niveles no vistos desde 2018.
La explicación no está solo en una buena campaña estadounidense. Coincidieron tres factores: una demanda exterior que encontró vías alternativas hacia Asia, una menor oferta exportable desde Turquía e Irán y una previsión de cosecha más corta para California en 2026/27.
Los datos proceden del State of the Market Report 2026 de AgIS Capital. Conviene leerlos como una fotografía del mercado internacional, no como una previsión directa de precios o liquidaciones para el productor español.
Una cosecha récord que no acabó en acumulación de stock
California entró en un año de carga, la fase alta de la vecería del pistachero. Las entradas de producto alcanzaron 721.000 toneladas de pistacho con cáscara: un 70% más que en la campaña anterior y un 6% por encima del anterior año de carga.
Un aumento de oferta de esa magnitud suele presionar los precios a la baja. Sin embargo, las salidas comerciales respondieron. Hasta julio se habían expedido 551.000 toneladas, un 17,5% más que un año antes.
Las exportaciones crecieron un 24%, hasta 405.000 toneladas, mientras que el mercado interior aumentó un 2,8%, hasta 146.000 toneladas. A finales de julio quedaban unas 135.000 toneladas de inventario comercializable.
El mercado, por tanto, no se encontró con una cosecha récord bloqueada en los almacenes. Hubo producto, pero también capacidad para moverlo.
En marzo de 2026, la referencia de Expana para pistacho estadounidense con cáscara y a granel alcanzó 8,60 €/kg. Es importante precisar que se trata de una cotización para ese origen y formato comercial; no equivale al precio en campo ni puede compararse directamente con la liquidación de una explotación española.
De cara a la próxima campaña, AgIS recoge estimaciones para California de entre 272.000 y 363.000 toneladas en 2026/27. Sería un año de descarga, además condicionado por el calor durante la floración y un menor cuajado. Si esa previsión se confirma, la disponibilidad de producto estadounidense podría reducirse de forma notable respecto a la campaña récord actual.
China sigue comprando, aunque el producto llega por otra ruta
Los envíos directos de pistacho estadounidense a China continental cayeron un 79,3% hasta julio, pasando de 69.000 a 14.000 toneladas. Los aranceles aplicados a los frutos secos estadounidenses explican buena parte de ese retroceso.
Pero el descenso de la ruta directa no significa necesariamente que haya desaparecido la demanda final china.
En el mismo periodo, los envíos a Vietnam aumentaron un 155%, hasta 57.000 toneladas, y los de Hong Kong crecieron un 651%, hasta 28.000 toneladas. Si se suman China continental, Hong Kong y Vietnam, el volumen enviado fue un 4% superior al del mismo periodo del año anterior.
Vietnam ha ganado peso como centro de procesado y reexportación. Una parte relevante del producto que entra allí puede terminar después en China, aunque los datos de exportación no permiten conocer el destino final de cada partida con exactitud.
La lectura de fondo es clara: los aranceles no han cerrado el mercado chino al pistacho californiano, pero sí han hecho el recorrido más largo y más caro. El producto pasa por más manos, aumentan los costes logísticos y los intermediarios ganan peso en la cadena.
Turquía e Irán han dejado menos producto disponible
La buena salida del pistacho californiano también se entiende mejor al observar qué ocurrió en otros dos orígenes clave: Turquía e Irán.
En Turquía, la cosecha de 2025 fue corta por la combinación de vecería, heladas de primavera y sequía en las zonas productoras del sureste. AgIS sitúa la caída cerca del 70%, hasta unas 120.000 toneladas.
Sus compras de pistacho estadounidense aumentaron un 146%, hasta 30.000 toneladas. La menor producción propia explica parte de este incremento, aunque Turquía también reforzó su papel como ruta comercial alternativa durante las alteraciones logísticas en Oriente Medio.
En Irán, las exportaciones acumuladas hasta julio descendieron un 30%, hasta 130.000 toneladas, en un contexto de dificultades de transporte y salida por los puertos iraníes. Al mismo tiempo, California elevó un 85,6% sus envíos a Oriente Medio y África, hasta 79.000 toneladas.
No significa que California haya ocupado definitivamente ese espacio. Si Turquía recupera producción e Irán normaliza su capacidad logística, volverá más oferta al mercado internacional. Pero durante esta campaña ambos países han dejado una parte de ese hueco disponible.
Europa ofrece a California una vía comercial más estable
El informe también recoge el nuevo marco comercial entre la Unión Europea y Estados Unidos. Desde el 1 de julio de 2026 funciona un contingente arancelario a tipo cero para varios frutos secos estadounidenses, incluido el pistacho, hasta el 31 de diciembre de 2029.
El contingente conjunto ronda las 500.000 toneladas y cubre buena parte del comercio actual de los productos incluidos. El efecto inmediato no es una transformación radical del mercado europeo: los aranceles previos ya eran relativamente bajos.
La importancia está en otra parte. California cuenta con una vía de acceso a Europa más previsible y con menos riesgo de derechos adicionales. Para el sector español, esto obliga a seguir la evolución de las importaciones reales, los volúmenes, los calibres, las condiciones comerciales y la presencia efectiva de producto estadounidense; no basta con conocer el cambio normativo.
La competencia no se decidirá únicamente por los aranceles. También pesarán el precio, la calidad, el calibre, la disponibilidad, el servicio, la capacidad de procesado, la trazabilidad y la relación comercial con cada cliente.
El agua será decisiva, pero no permite hacer pronósticos rápidos
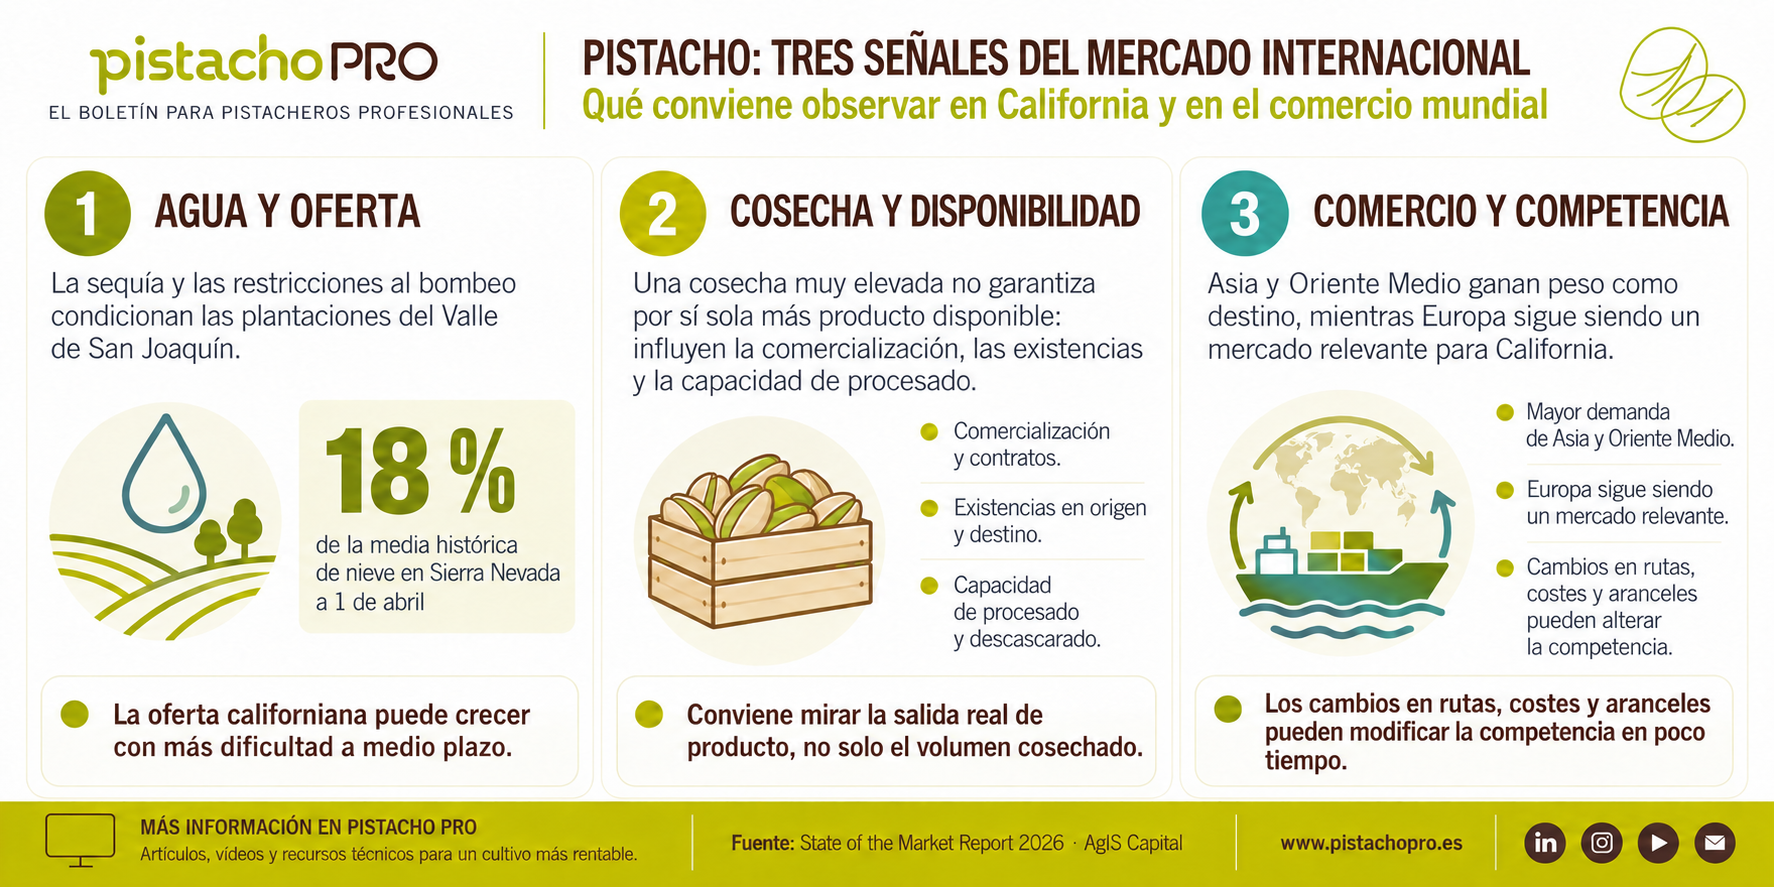
A medio plazo, el principal condicionante de California sigue siendo el agua. El valle de San Joaquín concentra una parte relevante de la producción estadounidense y depende en gran medida del riego.
La normativa SGMA obliga a las agencias de las cuencas con acuíferos sobreexplotados a equilibrar extracciones y recarga. En la práctica, puede traducirse en menor disponibilidad de bombeo y en costes adicionales para determinadas explotaciones.
AgIS considera que una parte de las plantaciones de almendro y pistachero con peor acceso al agua podría dejar de ser viable durante los próximos cinco años. Es una tesis razonable, pero no un calendario confirmado de arranques ni una previsión oficial de producción.
El efecto dependerá de cada cuenca, de los derechos de agua, de la capacidad de recarga, de las infraestructuras disponibles y de las decisiones de cada explotación. El agua será una variable central, pero no permite anticipar una retirada inmediata y generalizada de superficie.
Qué debería vigilar el sector español
Para productores, procesadoras y comercializadores españoles, hay cuatro referencias especialmente relevantes:
- El cierre definitivo de existencias de California y el volumen real de su cosecha 2026/27. Más que el titular de una cosecha alta o baja, determinarán la disponibilidad efectiva de producto estadounidense.
- La recuperación de Turquía e Irán. Si ambos orígenes normalizan oferta y exportaciones, California tendrá menos espacio en Oriente Medio, África y otros destinos.
- Los flujos hacia Vietnam, Hong Kong y China. No importa solo cuánto vende Estados Unidos, sino por qué canal llega el producto y con qué coste.
- La aplicación real del contingente arancelario en la Unión Europea. Conviene observar importaciones, condiciones comerciales y presencia efectiva de producto estadounidense antes de extraer conclusiones.
La campaña californiana demuestra que una cosecha récord puede convivir con precios firmes cuando la demanda exterior responde y la oferta competidora se debilita. Pero no es una fórmula permanente ni una señal automática para España.
La conclusión útil que sacamos desde Pistacho Pro no es que el pistacho español vaya a seguir la misma trayectoria que California. Es que el mercado internacional se está moviendo rápido y obliga a mirar más allá del volumen producido: existencias, rutas comerciales, capacidad de procesado, disponibilidad de otros orígenes y acceso real a los mercados serán variables cada vez más importantes.