
Desde Pistacho Pro compartimos este artículo de Fernando Martín, en el que analiza cómo Estados Unidos llegó a convertirse en una potencia mundial del pistacho y qué aprendizajes puede dejar su evolución para el sector europeo.
Fernando Martín, PhD — 11 de junio de 2026
Un mercado se cerró. La oferta no.
En 2025, China, hasta entonces el mayor comprador individual de pistachos estadounidenses, cerró de facto su mercado a los proveedores de Estados Unidos mediante aranceles de represalia que llegaron a alcanzar el 125%. Los envíos directos cayeron aproximadamente un 96%. Cabría esperar un exceso de oferta. Un desplome de los precios. Un excedente sin ningún lugar al que ir. Sin embargo, las exportaciones totales de Estados Unidos apenas se movieron. Una cosecha récord en California, de unas 712.000 toneladas de pistacho con cáscara, la mayor de la historia y un 43% superior a la del año anterior, no se acumuló en los almacenes. Se redirigió. El volumen que China dejó de comprar simplemente fue a parar a otros lugares.
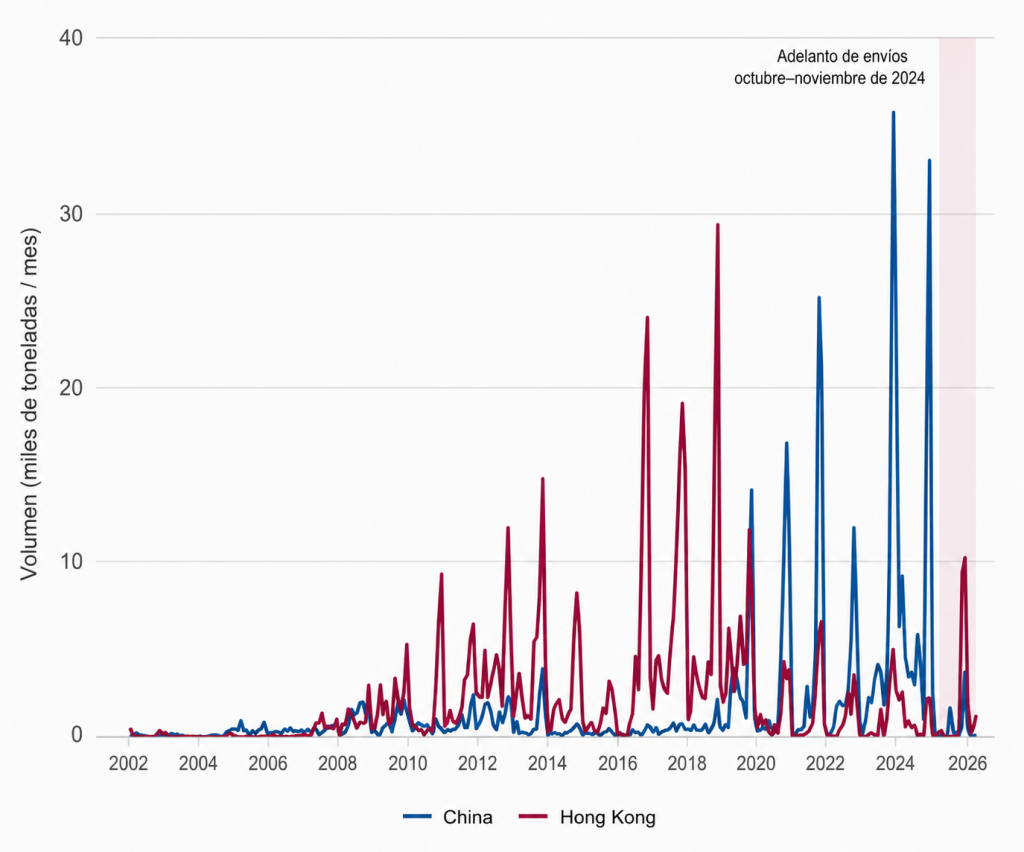
Ese único gráfico resume el episodio a pequeña escala, y es más extraño de lo que parece. La pérdida de un mercado que recientemente había llegado a absorber casi un tercio de todas las exportaciones estadounidenses apenas supuso una diferencia perceptible en los totales anuales. Entender cómo ocurrió, adónde fueron los pistachos, qué hicieron con los precios y quién salió perjudicado es una historia sobre cómo se construyen las industrias, cómo se utilizan como arma y cómo quedan expuestas. Y contiene una lección incómoda para el joven sector europeo del pistacho.
Construido detrás de un muro
Aquí está la ironía que a la mayoría se le escapa. La industria estadounidense del pistacho, hoy exportador dominante, se construyó a su vez detrás de un muro. Y ese muro fue solo la última y más visible capa de lo que, analizado de cerca, es un caso de manual de política industrial: en su mayor parte accidental, en parte deliberada y en ningún caso la historia de éxito del libre mercado que la industria cuenta hoy sobre sí misma.
Primer acto: la ciencia apoyada por el Estado
En 1929, el USDA envió a un botánico, William E. Whitehouse, a Persia en una misión de búsqueda de material vegetal. Regresó con unas veinte libras de semillas seleccionadas a mano (aprox. 9,1 kg). De las plantaciones experimentales realizadas posteriormente en la estación federal de Chico, California, una selección demostró ser superior: un árbol obtenido de un pistacho recogido de una pila de frutos que se estaban secando en una plantación cercana a Rafsanjan, en la provincia iraní de Kerman. El USDA la denominó Kerman, la liberó para ensayos en 1957 y, a día de hoy, continúa siendo la base genética de la producción californiana. La industria estadounidense es, literalmente, una plantación iraní trasplantada por el Gobierno de Estados Unidos y mejorada durante décadas con dinero público. Ningún obtentor privado construyó esos cimientos.
Segundo acto: el sistema fiscal y el agua
Las plantaciones comerciales despegaron a finales de la década de 1960 y comienzos de la de 1970, ayudadas por una particularidad de la Tax Reform Act de 1969, que eliminó los refugios fiscales para las plantaciones de almendros y cítricos, pero sencillamente no mencionó al pistacho, dejando a este fruto seco como uno de los pocos cultivos leñosos que seguían siendo atractivos para los inversores. A ello se sumaba el agua barata. Los productores del valle de San Joaquín recibían suministros de agua de riego federales y estatales muy por debajo de los precios de mercado, y The Wonderful Company llegó a controlar aproximadamente el 57% del Kern Water Bank, un banco de agua subterránea desarrollado originalmente con fondos públicos. La afirmación aquí es concreta y está documentada: un suministro de agua barato y políticamente duradero redujo el coste efectivo de establecer plantaciones a gran escala. La primera cosecha comercial, de unas 680 toneladas, se recogió en 1976. Antes de que se levantara cualquier barrera comercial ya existía una industria pequeña, pero real.
Tercer acto: el muro accidental
Después de la crisis de los rehenes de noviembre de 1979, Estados Unidos congeló los activos iraníes y, en abril de 1980, prohibió prácticamente todas las importaciones procedentes de Irán. La medida incluyó a los pistachos, un producto del que Irán suministraba entonces casi el 100% de las importaciones estadounidenses. La intención era presionar a Teherán, no favorecer las plantaciones de California. El efecto fue entregar a los productores estadounidenses el 93% de su mercado nacional en un solo año. Punitivo en su diseño, protector en sus consecuencias.
Cuarto acto: el muro deliberado
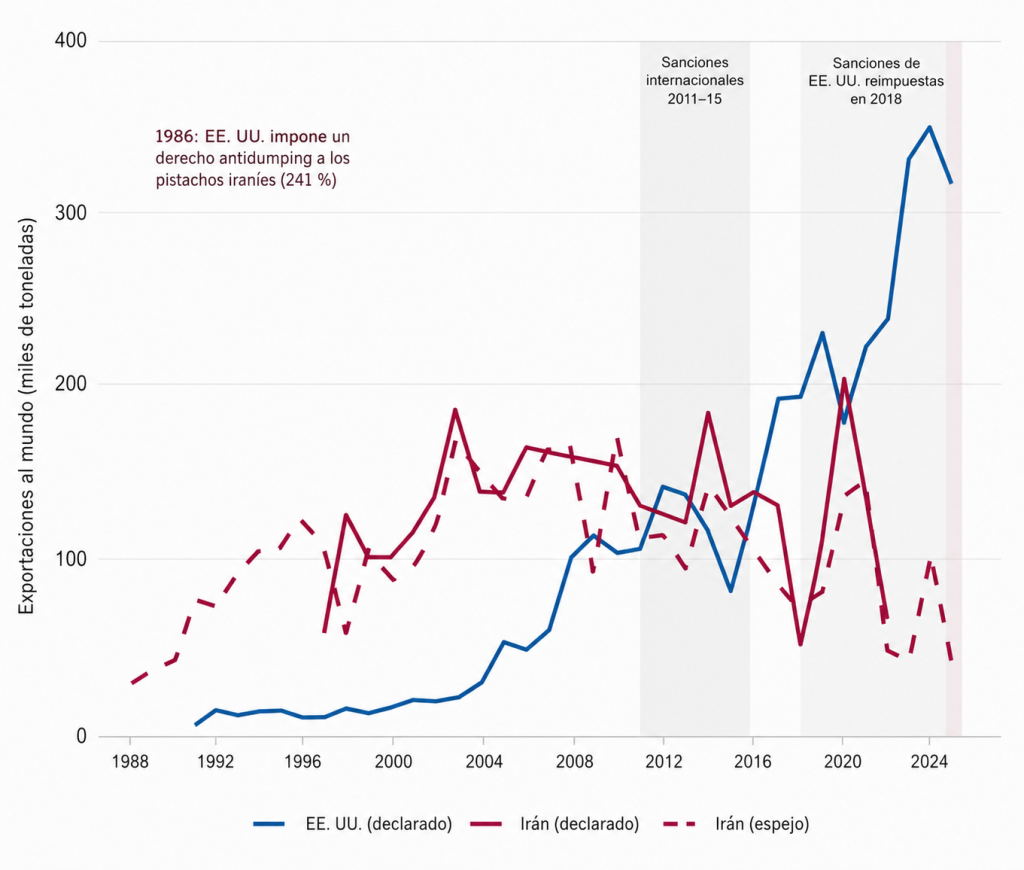
El embargo se levantó en enero de 1981 y los pistachos iraníes baratos volvieron a inundar el mercado. La penetración iraní en el consumo estadounidense se acercó al 42% en 1985, los valores unitarios de importación cayeron aproximadamente a la mitad y los precios nacionales de aquel año se situaron entre los más bajos registrados. Esta vez, la respuesta fue deliberada. La California Pistachio Commission solicitó medidas de protección y en 1986 obtuvo una orden antidumping del 241,14%, un derecho compensatorio de aproximadamente el 99,5% sobre el producto crudo con cáscara y, cuando los exportadores iraníes trataron de esquivar los derechos enviando pistachos tostados, un derecho compensatorio adicional de aproximadamente el 318% sobre esa categoría. La carga combinada era prohibitiva.
Conviene detenerse en cómo se construyó realmente ese muro, porque importa a la hora de entender qué puede y qué no puede copiar Europa actualmente. El margen del 241% no fue una medición precisa de una fijación injusta de precios, sino que se calculó a partir de la «mejor información disponible» después de que los exportadores iraníes declinaran participar, y su magnitud dependió de una decisión técnica sobre qué tipo de cambio iraní debía aplicarse: el tipo oficial de unos 90 riales por dólar, en lugar del comercial, de unos 600. Esa única decisión alteró el resultado en un orden de magnitud. Los márgenes de las medidas de defensa comercial se construyen, no se miden.
Y aquella orden nunca llegó realmente a desaparecer. Los sucesivos embargos y sanciones mantuvieron a Irán fuera del mercado de todas formas; las revisiones por expiración mantuvieron la orden antidumping en 2005, en 2017 y nuevamente en mayo de 2025; y las órdenes de derechos compensatorios ni siquiera están sujetas a revisión por expiración, porque Irán no pertenece a la OMC. Los pistachos iraníes han estado, de hecho, prácticamente ausentes del mercado estadounidense durante cuarenta años.
El acto que nadie llama política industrial
La industria no solo construyó un muro en casa; también se tradujo en barreras en el exterior. Buscó concesiones arancelarias mediante el acuerdo de libre comercio entre Estados Unidos e Israel, el NAFTA, la Ronda Uruguay y la adhesión de China a la OMC, mientras que el dinero público destinado a la promoción de exportaciones —el programa Targeted Export Assistance y su sucesor, el Market Access Program— financió su comercialización en el extranjero. A eso se sumó la escala privada. The Wonderful Company produce aproximadamente entre el 15 y el 20 % de la cosecha estadounidense, procesa en torno a la mitad de la producción nacional y concentra aproximadamente el 65 % de las ventas nacionales de Estados Unidos y cerca de tres cuartas partes del mercado minorista de marcas. «Get Crackin’» construyó una marca minorista valorada en miles de millones de dólares sobre unos cimientos que el sector público ya había pagado.
La mecha duró veinte años
Ahora hay que fijarse en los tiempos, porque es el hecho peor interpretado de toda esta historia. Los derechos decisivos llegaron en 1986. Sin embargo, en el año 2000, catorce años después, Estados Unidos seguía exportando únicamente entre 15.000 y 17.000 toneladas al año, y no superó a Irán hasta aproximadamente 2008.
La protección no creó competitividad. Compró tiempo para que los demás actos—las plantaciones de Kerman, el agua barata, la entrada en producción de los árboles y una agresiva maquinaria privada de comercialización— acumularan sus efectos.
Esa es la lógica de la industria naciente en su versión defendible, y merece la pena expresarla con claridad. Una protección solo merece la pena si las empresas que están dentro utilizan ese intervalo para avanzar en la curva de costes. Cuando la protección sustituye a ese avance, el resultado son empresas que se derrumban en el momento en que cae el muro. Cuando acompaña ese avance, puede ser decisiva. California avanzó. Por tanto, la pregunta correcta sobre esta industria no es «¿la construyó la política comercial?», porque evidentemente ayudó, sino «¿aumentó su productividad el sector protegido mientras estuvo protegido?». Sí. Y esa es precisamente la prueba que tendrían que superar los productores europeos, sin disponer de ninguna de las mismas herramientas.
El cambio de papeles
En 1986, un exportador dominante y de bajo precio irrumpió en el mercado nacional de una industria naciente, y esa industria naciente consiguió un muro. En 2025, aquella industria ya madura, con su excedente bloqueado fuera de China, irrumpió en el mercado abierto en el que está madurando la joven industria europea. Y no existe ningún muro.
La simetría es demasiado perfecta. Los papeles simplemente se han intercambiado. Estados Unidos suministra alrededor del 85 % de las importaciones españolas de pistacho. La UE no mantiene ningún embargo ni ninguna orden antidumping. La industria que creció protegida está ahora redirigiendo su excedente hacia productores que deben crecer expuestos.
Dentro de esta ironía hay otra aún más profunda. Europa fue en su día el mercado de Irán. Hacia 2002 y 2003, el producto iraní dominaba el suministro extracomunitario, muy por encima de la mitad en mercados importantes como Alemania e Italia, frente a una pequeña cuota estadounidense. Dos décadas después, Estados Unidos suministra la inmensa mayoría y llegó a representar aproximadamente el 95 % de las importaciones de pistacho de la UE en 2023. Europa construyó la máquina de demanda —el valor de las importaciones extracomunitarias superó los mil millones de euros por primera vez en 2024— y Estados Unidos se la arrebató a Irán. Las fuerzas que permitieron esa conquista no fueron únicamente los costes y el marketing. Las restricciones financieras de la época de las sanciones y, fundamentalmente, los controles de seguridad alimentaria de la UE en frontera hicieron buena parte del trabajo.
Esto significa que Europa ya dispone de un instrumento más discreto y duradero que los aranceles. Volveremos a él.
Adónde fue realmente el volumen
La versión sencilla —«China cierra y Europa se inunda»— es incorrecta, y el mapa real resulta mucho más interesante.
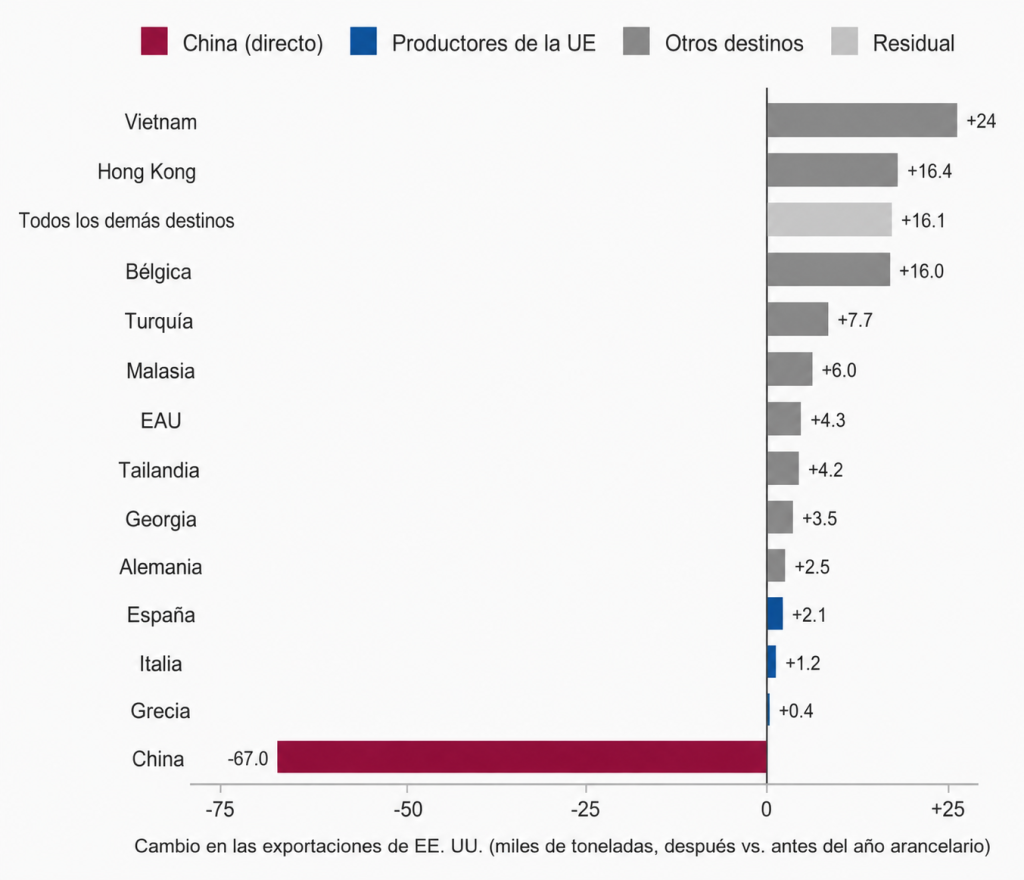
Los principales beneficiarios individuales ni siquiera fueron mercados europeos. Fueron Vietnam y Hong Kong, que juntos absorbieron más de un tercio del volumen desplazado. Vietnam pasó prácticamente de la noche a la mañana a convertirse en el segundo mayor destino de Estados Unidos, con aproximadamente el 19 % de las exportaciones estadounidenses de pistacho con cáscara en el periodo comprendido entre septiembre de 2025 y enero de 2026. La mayoría de los analistas interpreta este fenómeno como una reexpedición hacia China impulsada por los aranceles. Esa interpretación es una inferencia bien fundamentada, no un hecho medido, pero, si es correcta, una parte considerable de la oferta estadounidense redirigida sigue terminando donde siempre terminaba, y el desplome del comercio directo exagera enormemente cuánto producto de origen estadounidense han dejado realmente de consumir los consumidores chinos.
Europa absorbió el siguiente bloque. Las exportaciones estadounidenses a la UE alcanzaron un récord, con un aumento aproximado del 29 % interanual, y las entradas directas en España aumentaron cada año, desde entre dos y tres mil toneladas anuales antes de 2017 hasta aproximadamente 13.000, después 18.000 y después 20.000 toneladas entre 2023 y 2025. Hay dos matices importantes. La absorción europea comenzó antes de que China cerrara, aumentando con la cosecha récord de 2024, por lo que los aranceles intensificaron una redirección que ya estaba en marcha, en lugar de iniciarla. Y la ruta a través de centros de redistribución es real, pero apunta hacia otros lugares: las importaciones belgas procedentes de Estados Unidos se triplicaron en 2025, mientras que las reexportaciones posteriores aumentaron con fuerza hacia Alemania y, como novedad, hacia Italia, pero apenas hacia España.
¿Y dentro de China? Irán ocupó directamente el hueco, superando a Estados Unidos como principal proveedor directo de China por primera vez desde 2020, con aproximadamente 28.000 toneladas enviadas en la campaña 2024/25, dentro de un año récord de exportaciones de unas 202.000 toneladas. El proveedor al que Estados Unidos había mantenido fuera de su propio mercado durante cuarenta años era precisamente quien estaba esperando —barato y necesitado de cualquier destino abierto— cuando la puerta de China se cerró.
La parte que todo el mundo malinterpreta
La explicación intuitiva es que un productor con excedentes, expulsado de su principal mercado, coloca producto barato en Europa.
Los datos en aduanadicen otra cosa. Durante los doce meses posteriores a los aranceles, los valores unitarios de las exportaciones estadounidenses aumentaron en todos los destinos, tanto a escala mundial como hacia España e Italia. Una cosecha récord colocada en un mercado mundial fuerte y a precios más elevados no es lo que parece un dumping.
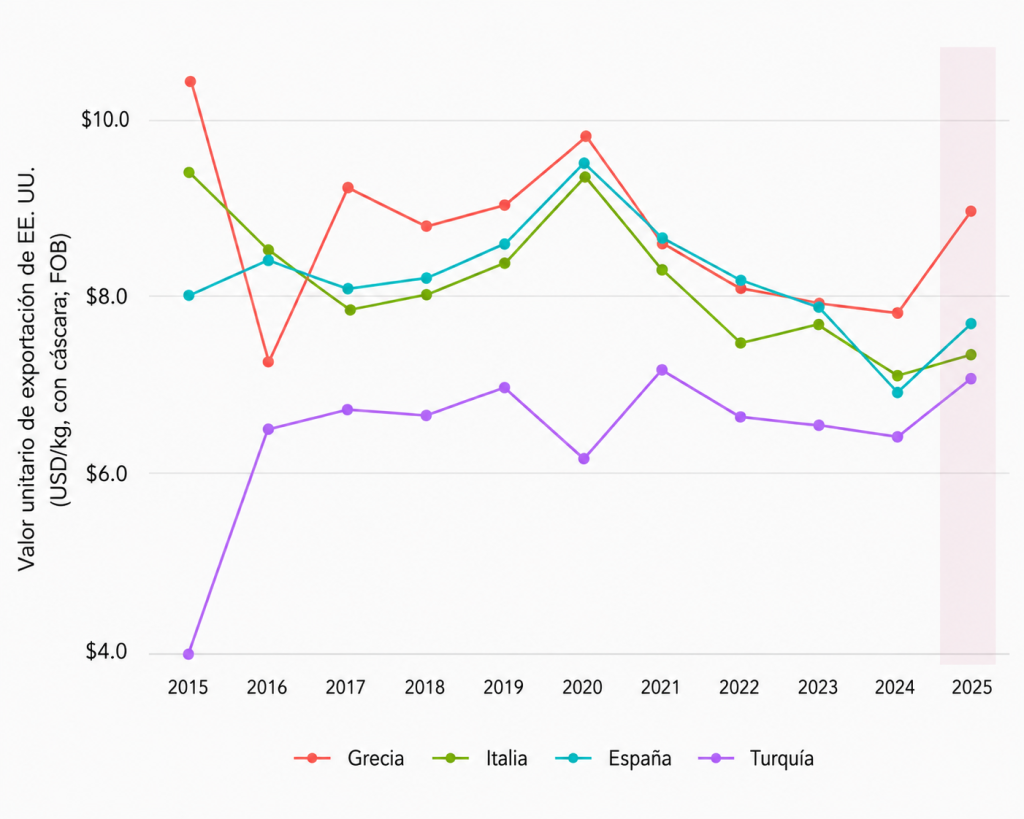
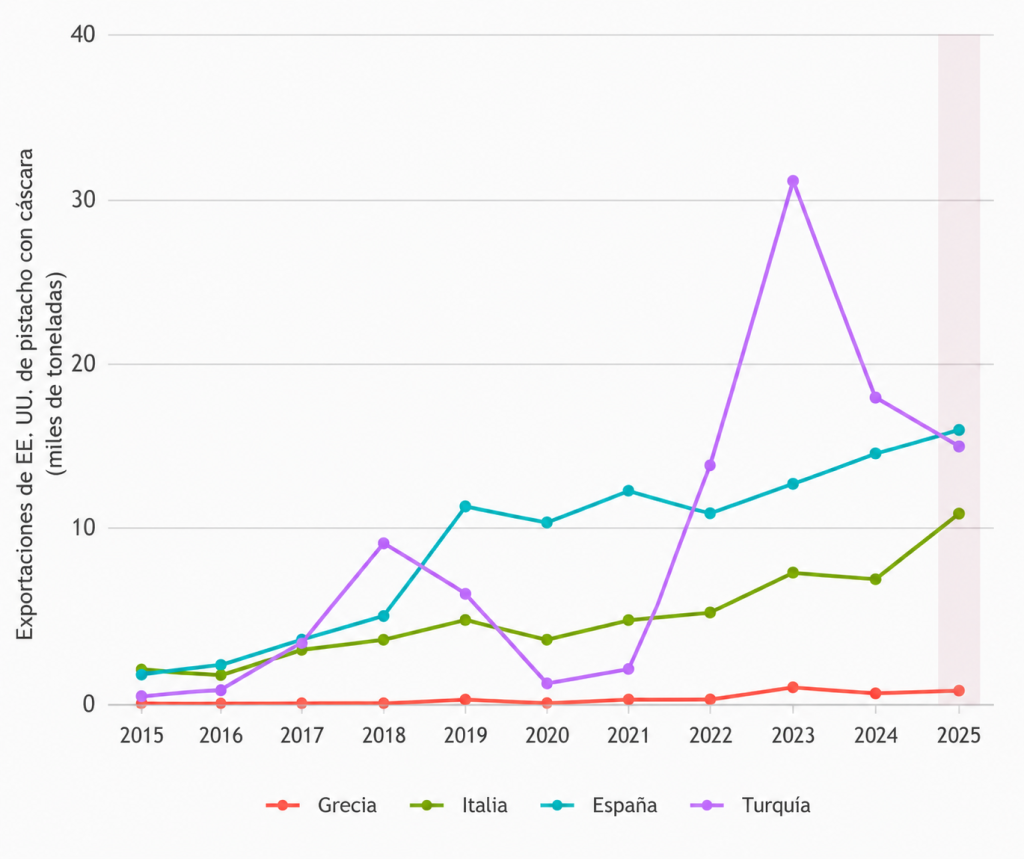
Eso no significa que los productores europeos hayan imaginado la presión. Significa que la presión funcionó a través de otro canal. Lo hizo a través de la cantidad: espacio en los lineales, competencia por los contratos y grandes distribuidores eligiendo importaciones más baratas frente a ofertas nacionales diferenciadas por calidad, todo ello en un contexto en el que los niveles de precios estaban subiendo para todos.
La verdadera erosión de precios es más antigua y más lenta. El valor unitario del pistacho estadounidense con cáscara que entraba en España cayó desde un máximo cercano a 9,4 dólares por kilogramo en 2020 hasta aproximadamente 7,3 en 2024, alrededor de una quinta parte, mientras los volúmenes aumentaban de forma constante. Los propios datos aduaneros españoles muestran lo mismo desde el otro lado. España vende caro y compra barato: sus valores unitarios de exportación se sitúan varios dólares por kilogramo por encima de sus valores de importación, pero esa diferencia se redujo de manera constante hasta 2024 antes de volver a ampliarse en 2025. La erosión de la prima que describe el sector es real. Simplemente es anterior al arancel.
Esta distinción no es una discusión académica sobre matices. Es el eje de toda la cuestión política, porque la razón por la que los productores europeos están sometidos a presión determina qué pueden hacer legalmente y de forma eficaz al respecto. Y la respuesta, si se responde con franqueza, apunta en dirección contraria al instrumento al que el sector recurre instintivamente.
El muro invisible
Esto nos lleva al instrumento que Europa ya posee y del que rara vez se habla.
Los límites de aflatoxinas, aplicados en la frontera de la UE mediante el Sistema de Alerta Rápida para Alimentos y Piensos, funcionaron durante dos décadas como una barrera de facto frente al producto iraní. Los rechazos de pistacho iraní alcanzaron un máximo de 489 notificaciones en 2003 y 485 en 2004, mientras que los rechazos estadounidenses alcanzaron un máximo de 32 y se mantuvieron por debajo de 20 en once de catorce años. La literatura científica revisada por pares concluye que, desde aproximadamente 2004, el mercado mundial del pistacho quedó efectivamente segmentado en función de los límites de aflatoxinas de los países importadores. La norma que contribuyó a excluir a Irán era, en la práctica, un muro de calidad que Estados Unidos podía superar e Irán no.
Ahora ese muro está atrapando también producto estadounidense. En 2025, la base de datos RASFF registró 93 notificaciones de rechazo en frontera de pistachos, frente a 72 el año anterior, mientras que las notificaciones correspondientes a Estados Unidos pasaron de 13 rechazos y 5 alertas a 29 rechazos y 13 alertas. Como respuesta, la Comisión Europea elevó del 30 al 50 % la frecuencia de los controles de aflatoxinas en frontera sobre los pistachos estadounidenses y turcos, con efecto desde el 18 de febrero de 2026.
La lección funciona en dos direcciones. Para Europa, las normas de seguridad alimentaria son un instrumento legítimo y compatible con la OMC que ya determina quién abastece su mercado, de forma discreta pero más importante que cualquier debate sobre aranceles. Para cualquier exportador, una cosecha récord enviada rápidamente y a gran escala a un nuevo mercado conlleva un riesgo extremo de control de calidad: cuanto más rápida es la redirección, mayor es la tasa de rechazo y más expuesta queda esa redirección.
La vulnerabilidad
La superficie española plantada de pistachero pasó de menos de 1.000 hectáreas en 2009 a 89.794 hectáreas en 2025, lo que la convierte actualmente en la cuarta mayor superficie plantada del mundo y en una de las transformaciones de cultivos más rápidas de la agricultura europea reciente. Aproximadamente tres cuartas partes se concentran en una única región, Castilla-La Mancha.
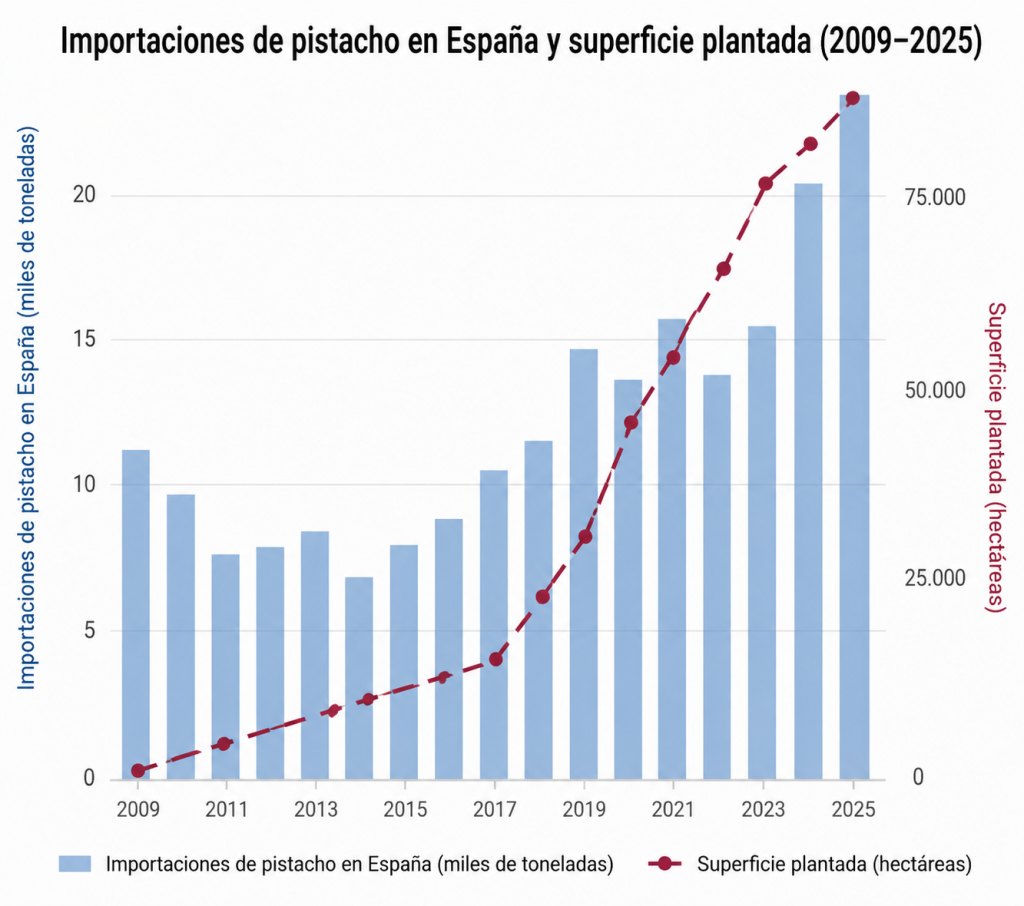
Importaciones extracomunitarias de pistacho de la UE (barras) frente a superficie española plantada (línea), 2009-2025. Las plantaciones tardan aproximadamente siete años en producir: la oleada española de plantaciones de 2018-2024 entra en producción exactamente cuando el aumento de las importaciones alcanza su máximo.
Fuentes: UN Comtrade (importaciones); ESYRCE/MAPA (superficie plantada, todas las edades).
Pero las plantaciones tardan aproximadamente siete años en producir, y ese retraso es la trampa. La oleada de plantaciones realizada entre 2018 y 2024, cuando los precios eran altos y el auge chino era inimaginable, está entrando ahora mismo en producción comercial, haciendo coincidir un aumento de la oferta nacional con volúmenes récord de importación en exactamente la misma campaña. Un agricultor que plantó basándose en expectativas racionales en 2020 está cosechando en un mercado que se dio la vuelta antes de que madurara el primer pistacho.
La presión estaba, en cierto sentido, sobredeterminada. Una versión de ella existiría incluso sin China. El shock de China simplemente llegó en el peor momento posible de un reloj de siete años que ningún agricultor individual podía reiniciar.
Tampoco parece que la oferta vaya a ceder. La superficie estadounidense en producción superó por primera vez el medio millón de acres (aprox. 202.343 ha) en 2025, con previsiones de la industria que apuntan a una cosecha de dos mil millones de libras (aprox. 907.185 toneladas) en 2031. Turquía obtuvo una cosecha récord de 385.000 toneladas en 2024/25 antes de una fuerte campaña de descarga. Irán registró una campaña récord de exportaciones. Todos los grandes productores están expandiéndose dentro del mismo auge de la demanda.
España es el país más expuesto, pero no el único. Los nichos de Bronte, en Italia, y Egina, en Grecia, cuentan con cierta protección derivada de sus figuras de origen protegido, y eso constituye una pista. Los mismos datos muestran también que España se está convirtiendo discretamente en exportador: pequeña en escala, creciendo rápidamente, obteniendo una prima y dirigiéndose en primer lugar a Italia, el mercado que valora el origen. La amenaza y la oportunidad están escritas en las mismas cifras.
Hay una salvedad que el sector debería asumir en lugar de resolver discretamente. Las propias estadísticas españolas de producción presentan fuertes divergencias: las cifras oficiales del MAPA sitúan la producción de 2023 cerca de las 24.000 toneladas, mientras que estimaciones independientes de campo la sitúan alrededor de 7.500, una diferencia de tres veces. Un sector que no puede ponerse de acuerdo sobre el tamaño de su propia cosecha tendrá dificultades para defender cualquier caso, ya sea comercial o jurídico.
Lo que Europa puede y no puede copiar
El primer instinto de las organizaciones de productores es la defensa comercial: un procedimiento antidumping propio en Europa, un muro que iguale al que construyó California.
Hay dos elementos de la historia anterior que van en contra. En primer lugar, los precios en frontera aumentaron después de los aranceles, por lo que un procedimiento por perjuicio basado en la supresión de precios tendría que enfrentarse a sus propias pruebas, y una expansión de la oferta nacional que llega en la misma campaña complica todavía más la causalidad. En segundo lugar, el muro que construyó California descansaba sobre un discutible margen del 24 % y cuarenta años de inversión pública detrás de él; la discrecionalidad que hace poderosa una medida de defensa comercial cuando eres quien la solicita la convierte en peligrosa cuando los hechos no acompañan. Europa no debería fingir que el instrumento no existe. Debería reconocer con franqueza que los hechos actuales todavía no lo respaldan. Está justificada la vigilancia, especialmente sobre la integridad del origen. Todavía no existe un caso.
Mientras tanto, el instrumento funciona en ambas direcciones. La UE incluyó una contramedida del 30 % sobre los pistachos estadounidenses en julio de 2025, la suspendió unos días después dentro del marco UE-Estados Unidos y prorrogó esa suspensión en febrero de 2026 hasta agosto de 2026, mientras se preveía la liberalización de los pistachos mediante contingentes arancelarios. La propia oferta europea podría cambiar de precio de un día para otro debido a una decisión sobre algo completamente distinto, exactamente igual que el embargo de 1980, adoptado por razones que no tenían nada que ver con las plantaciones, cambió el precio del mercado estadounidense.
Así que el muro está, en gran medida, descartado. El resto de la estrategia estadounidense no. Los actos que Europa sí puede reproducir son la base científica pública, la maquinaria de comercialización y procesado, la mitad ofensiva de la política comercial —acceso a mercados y presupuestos de promoción— y el régimen de estándares que ya determina quién abastece Europa. No es un premio de consolación. Es la mitad del modelo estadounidense que realmente puede trasladarse.
Siete lecciones para productores y procesadores
La historia es buena, pero el valor está en aquello que puede generalizarse. Lo que sigue se dirige a las personas que cultivan, procesan y venden el producto.
- El liderazgo en costes está fuera de alcance. Dejad de planificar como si no lo estuviera.
Los precios percibidos por el productor en 2024 se situaron aproximadamente en 4.100 dólares por tonelada en Estados Unidos, y han caído todos los años desde 2019, frente a unos 8.100 en Turquía y 13.500 en Grecia. Las plantas de procesado estadounidenses manejan entre 5.000 y 7.000 toneladas; las españolas, entre 50 y 500. La diferencia es estructural, no cíclica, y tiene sus raíces en las economías de escala y en cuarenta años de acumulación de recursos públicos. Un productor que se enfrenta a una desventaja permanente de costes y compite en precio está eligiendo perder lentamente.
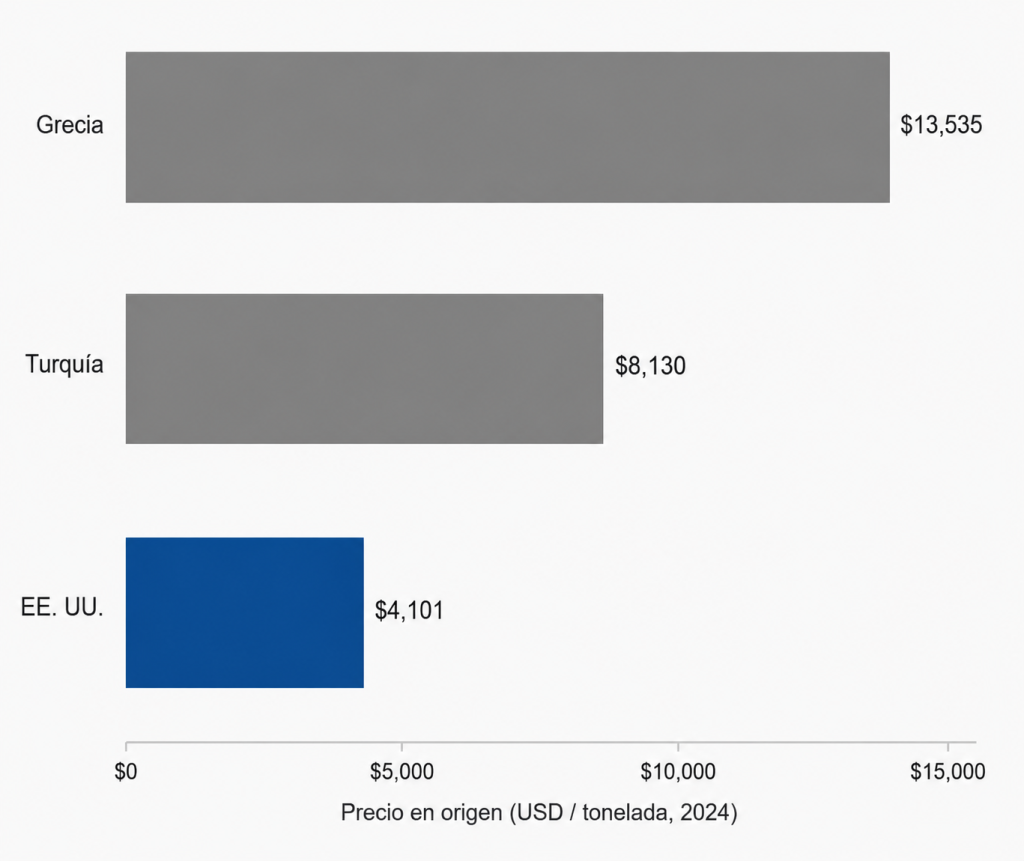
Precios percibidos por el productor, dólares estadounidenses por tonelada, último año disponible (2024).
Fuente: precios al productor de FAOSTAT (extracción del autor). Las series terminan en 2024, antes de los aranceles. España no aparece en los datos de precios de FAOSTAT; los precios iraníes expresados en dólares están distorsionados por la conversión del tipo de cambio durante la época de las sanciones y se han omitido.
- Cambiad el eje de la competencia utilizando un modelo que ya existe dentro de vuestro propio producto.
El Pistacchio Verde di Bronte DOP, en Sicilia, con un origen definido de forma estricta, trazabilidad certificada y un perfil que puede distinguirse en laboratorio de otros orígenes, se vende por más del doble del precio mundial. La DOP de Egina, en Grecia, sostiene un modelo cooperativo alrededor de un nombre protegido. Un nombre protegido unido a una certificación de calidad consigue un múltiplo, no un margen. España ya está desarrollando una pequeña versión de este modelo: las exportaciones se multiplicaron varias veces entre 2015 y 2024 manteniendo una prima persistente y dirigiéndose primero a Italia, y alrededor del 39 % de la superficie española de pistachero es ecológica. El origen, las credenciales ecológicas, la trazabilidad, la frescura y la huella hídrica son atributos en los que un productor pequeño, tardío y de costes elevados puede liderar.
- La limitación determinante está en la planta de procesado, no en la plantación.
Un territorio formado por procesadores de entre 50 y 500 toneladas no puede igualar ni los costes ni la consistencia de las operaciones integradas, y tampoco puede suministrar de forma creíble a los grandes distribuidores que fijan las condiciones del comercio minorista europeo. Esa es parte de la razón por la que se rechazan las ofertas diferenciadas: no solo por el precio, sino porque la contraparte es demasiado pequeña para resultar relevante. Agrupar volumen, estandarizar categorías, construir una marca reconocible de origen UE y homogeneizar la formación de precios mediante mecanismos transparentes de lonja es lo que convierte una base de productores fragmentada en una contraparte con la que las cadenas minoristas tienen que tratar. Consolidar la parte intermedia de la cadena, y no plantar más hectáreas, es el paso que genera valor.
- Tratad el cumplimiento normativo como un arma, no como un coste.
La barrera más eficaz de este mercado durante veinte años no fue un arancel. Fue un límite de aflatoxinas. Esa norma es simétrica, se aplica en frontera y actualmente se está endureciendo frente al principal competidor. Una infraestructura de cumplimiento auditado, una trazabilidad completa y un origen documentado son activos comerciales, no gastos generales. También responden directamente al problema de la redirección: el producto iraní que llega a través de Emiratos Árabes Unidos y Turquía compite en vuestro mercado bajo una bandera falsa, y la capacidad de certificar lo que vendéis —y de documentar aquello que otros no pueden— constituye en sí misma una defensa.
- Comprometed la demanda antes de que llegue la oferta que ya habéis plantado.
Una plantación de pistachero es un compromiso de siete años, en gran medida irreversible, realizado bajo unas expectativas de precios que pueden invertirse antes de la primera cosecha comercial. La oleada de plantaciones española era racional a los precios del momento y está entrando en producción en medio de un exceso de oferta frente al que no podía haberse protegido. Para el agricultor individual, esa plantación es un coste hundido. Para el sector, la regla consiste en construir los compromisos del lado de la demanda —contratos, marca y canales certificados— antes del aumento de oferta y no después, y en acompasar las futuras plantaciones con acuerdos de compra contratados, en lugar de con el optimismo del mercado spot.
- Asumid que el mercado del que dependéis puede cerrarse por razones que no tienen nada que ver con vosotros.
China pasó a representar un tercio de la demanda estadounidense de pistacho en apenas quince años y eliminó casi toda esa demanda directa en uno solo, mientras que el adelanto de envíos de octubre a noviembre de 2024 muestra que los compradores comenzaron a valorar económicamente la ruptura meses antes de que la política entrará en vigor. El comercio agrícola es un objetivo fácil en los conflictos geopolíticos: visible, simbólico, sencillo de gravar con aranceles y concentrado en regiones con relevancia política. La diversificación de destinos es un seguro barato frente a un riesgo extremo que llega de golpe. Y hay que leer los datos comerciales a través de los centros de redistribución, en lugar de quedarse con la cifra bilateral que aparece en los titulares, o se interpretarán mal tanto el competidor como el mercado.
- Poned en orden vuestras propias cifras.
Una diferencia de tres veces entre las estimaciones oficiales y las estimaciones de campo de la producción española no es un tecnicismo. Todos los argumentos que el sector quiera presentar —ante un comprador, un ministerio o una autoridad comercial— descansan sobre datos de producción, precios y calidad que pueda defender cuando sean sometidos a escrutinio. Construir esa base de evidencias carece de glamour, pero es la condición previa para todo lo demás de esta lista.
La última palabra
La industria estadounidense del pistacho no es una parábola sobre el libre mercado, y Europa debería dejar de tratarla como tal. Es un caso de ventajas acumuladas por actos: ciencia pública, insumos baratos, una protección accidental, otra defendida, una maquinaria de comercialización y cuarenta años para que todo ello fuera acumulando sus efectos. Europa no puede recuperar esos años y no puede construir aquel muro.
Pero tres de esos actos siguen estando disponibles, y la cuarta —el régimen de estándares— es una que Europa ya posee y que Estados Unidos está incumpliendo actualmente. La cuestión no es si Europa puede vencer a California. No puede, ni en volumen ni en precio. La cuestión es si utilizará esta década como California utilizó la suya: para avanzar mientras la protección de la que sí dispone continúe en pie.
Desde Pistacho Pro queremos seguir abriendo espacio a análisis y puntos de vista que ayuden a comprender un mercado del pistacho cada vez más global y complejo. Agradecemos a Fernando Martín, la elaboración y cesión de este análisis para su publicación.